

令和8年分 年末調整の改正内容
基礎控除申告書について
「基礎控除」の適用を受けるためには、『基礎控除申告書』の提出が必要です。
『基礎控除申告書』には、必ずご自身の年収見積額(令和8年1月~令和8年12月までの見積額)を記入してください。
おおよそで構いませんので、前年の源泉徴収票や直近の給与明細の控除前の支給額欄を参考に計算してください。
『基礎控除申告書』には、必ずご自身の年収見積額(令和8年1月~令和8年12月までの見積額)を記入してください。
おおよそで構いませんので、前年の源泉徴収票や直近の給与明細の控除前の支給額欄を参考に計算してください。

<注意事項>
- 記入漏れの場合、本学の給与支給額をもとに年末調整を行います。
- 本人が記載した場合でも申告額より本学の給与支給額が上回る場合、本学の給与支給額を優先します。
- 記入漏れにより本学の給与支給額で年末調整を行った場合で、兼業等、別収入がある方は後日追加徴収となる可能性があります。
所得金額調整控除申告書について
その年の給与等の収入金額が850万円を超え、以下の条件に該当する場合は「所得金額調整控除」が適用されます。
収入金額が850万円を超えるか明らかでない場合でも、適用を受けようとする時は、申告書に必要事項を記載して提出してください。
■所得金額調整控除の適用条件
・本人が特別障害者に該当する場合
・年齢23歳未満の扶養親族を有する場合
・特別障害者である同一生計配偶者を有する場合
・特別障害者である扶養親族を有する場合
※共働きの世帯で扶養親族に該当する者がいる場合、扶養控除と異なり、夫婦の双方で「所得金額調整控除」の適用を受けることができます。
収入金額が850万円を超えるか明らかでない場合でも、適用を受けようとする時は、申告書に必要事項を記載して提出してください。
■所得金額調整控除の適用条件
・本人が特別障害者に該当する場合
・年齢23歳未満の扶養親族を有する場合
・特別障害者である同一生計配偶者を有する場合
・特別障害者である扶養親族を有する場合
※共働きの世帯で扶養親族に該当する者がいる場合、扶養控除と異なり、夫婦の双方で「所得金額調整控除」の適用を受けることができます。
<注意事項>
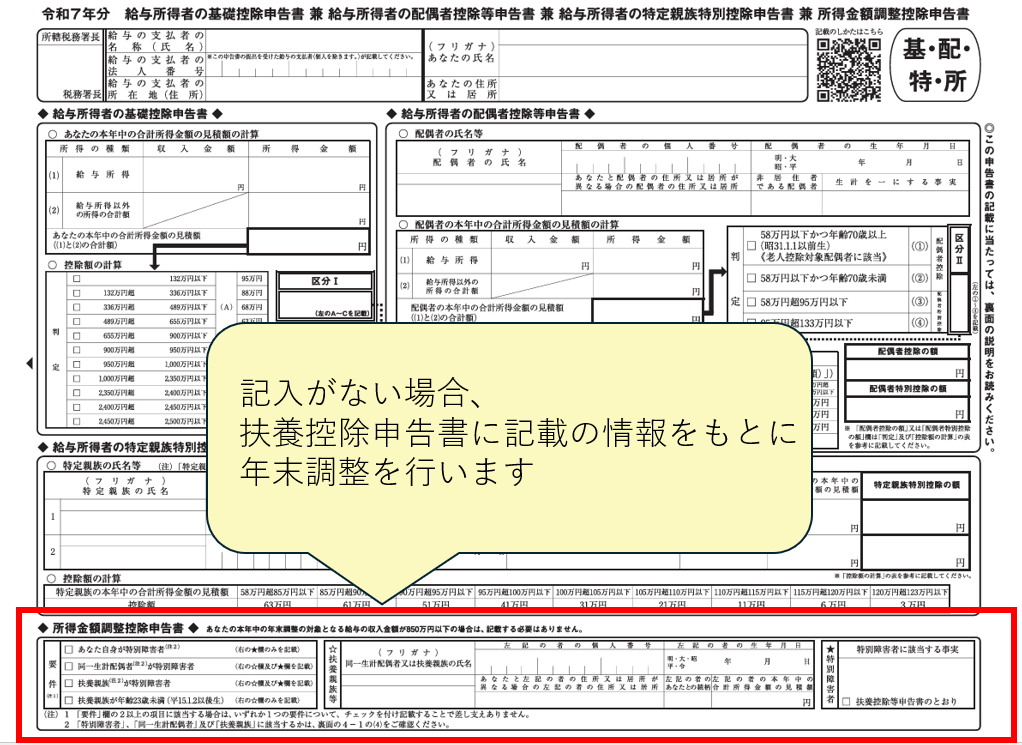
- 記入漏れの場合、「扶養控除申告書」に確実に要件に当てはまる対象者の記載がある場合、申請するものとみなします。